Семейный бюджет: как вести учет доходов и расходов и копить
Семейный бюджет помогает понять, куда уходят деньги, и перестать ссориться из-за них. Мы разобрали, как вести учет доходов и расходов по шагам, какой метод выбрать и как начать копить подушку безопасности.
Содержание
Что такое семейный бюджет и зачем он нужен
Семейный бюджет - это план того, сколько денег поступает в семью за месяц и на что они тратятся. Он нужен не для того, чтобы запретить себе удовольствия, а чтобы деньги не исчезали незаметно и хватало на важное: еду, жилье, лечение, детей и отдых.
В бюджет входят доходы всех членов семьи (зарплата, пенсии, пособия, подработки, алименты) и расходы: обязательные, переменные и накопления. Сравнивая их, вы видите, остается ли что-то в конце месяца или семья живет в долг.
Конфликты из-за денег - одна из частых причин ссор в браке, и в рассказах нашего сайта это встречается постоянно. Договоренности о том, кто и сколько тратит, снижают напряжение лучше любых нравоучений. Примеры таких историй вы найдете в рубрике жизненные истории.
Как вести семейный бюджет по шагам
Начните с простого: вам понадобится тетрадь, таблица или приложение и два-три вечера. Не гонитесь за идеалом, главное - регулярность.
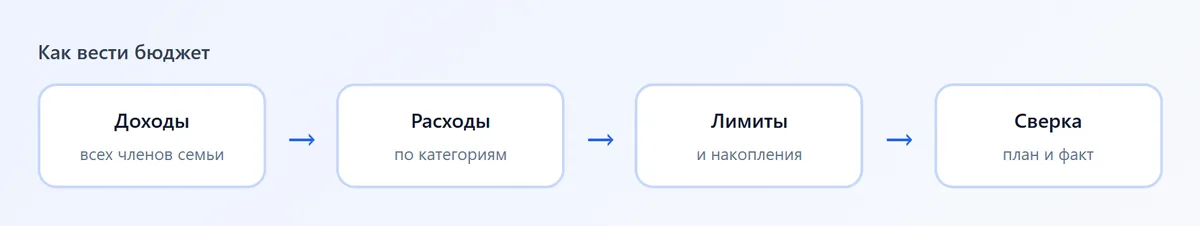
- Соберите данные за последние два-три месяца: выписки по картам, чеки, квитанции. Так вы увидите реальные цифры, а не воспоминания.
- Выпишите все доходы семьи после налогов: зарплаты, пенсии, пособия, неофициальные подработки. Нерегулярные суммы считайте по средней за год.
- Разнесите расходы по категориям: жилье и коммунальные платежи, еда, транспорт, связь, одежда, здоровье, дети, развлечения, кредиты.
- Отделите обязательные траты (жилье, лекарства, кредиты) от тех, которые можно менять.
- Поставьте лимиты на следующий месяц и закрепите одну сумму на накопления.
- В конце месяца сверьте план и факт, обсудите отклонения и поправьте лимиты.
Свести цифры можно в планировщике семейного бюджета на нашем сайте.
Введите доходы и основные расходы, и вы сразу увидите, сколько остается и какую долю занимает каждая категория. Данные никуда не отправляются.
Доходы и расходы: из чего состоит бюджет
Чтобы ничего не забыть, ориентируйтесь на таблицу. Ее можно скопировать себе и заполнить своими цифрами.
| Группа | Примеры | Как планировать |
|---|---|---|
| Постоянные доходы | Зарплата, пенсия, пособия, алименты | Записывайте точную сумму и дату |
| Переменные доходы | Подработки, премии, продажа вещей | Считайте по среднему за год, а не по лучшему месяцу |
| Обязательные расходы | Жилье, коммуналка, связь, лекарства, кредиты | Закладывайте в первую очередь |
| Переменные расходы | Продукты, транспорт, одежда, бытовая химия | Задайте лимит на месяц |
| Желания | Кафе, подарки, хобби, отпуск | Дайте небольшую фиксированную сумму |
| Накопления | Подушка безопасности, цели | Откладывайте сразу после дохода |
Не забывайте про нерегулярные платежи: налог на имущество, страховки, ремонт, подарки на праздники, подготовка ребенка к школе. Разделите их годовую сумму на двенадцать и откладывайте помесячно, тогда они не ударят по кошельку.
Методы планирования: что выбрать
Единого правильного способа нет. Подберите тот, который реально выполнять без усилий воли.
Правило 50/30/20
Около 50% дохода уходит на обязательные траты, 30% на желания и 20% на накопления. Это ориентир, а не закон: в семье с малым доходом обязательные траты съедают больше половины, и тогда накопления начинают с 5-10%.
Конверты и отдельные карты
На каждую категорию выделяется своя сумма наличными или на отдельной карте. Когда деньги в конверте закончились, тратить больше нельзя. Метод удобен тем, кто не любит записывать каждую покупку.
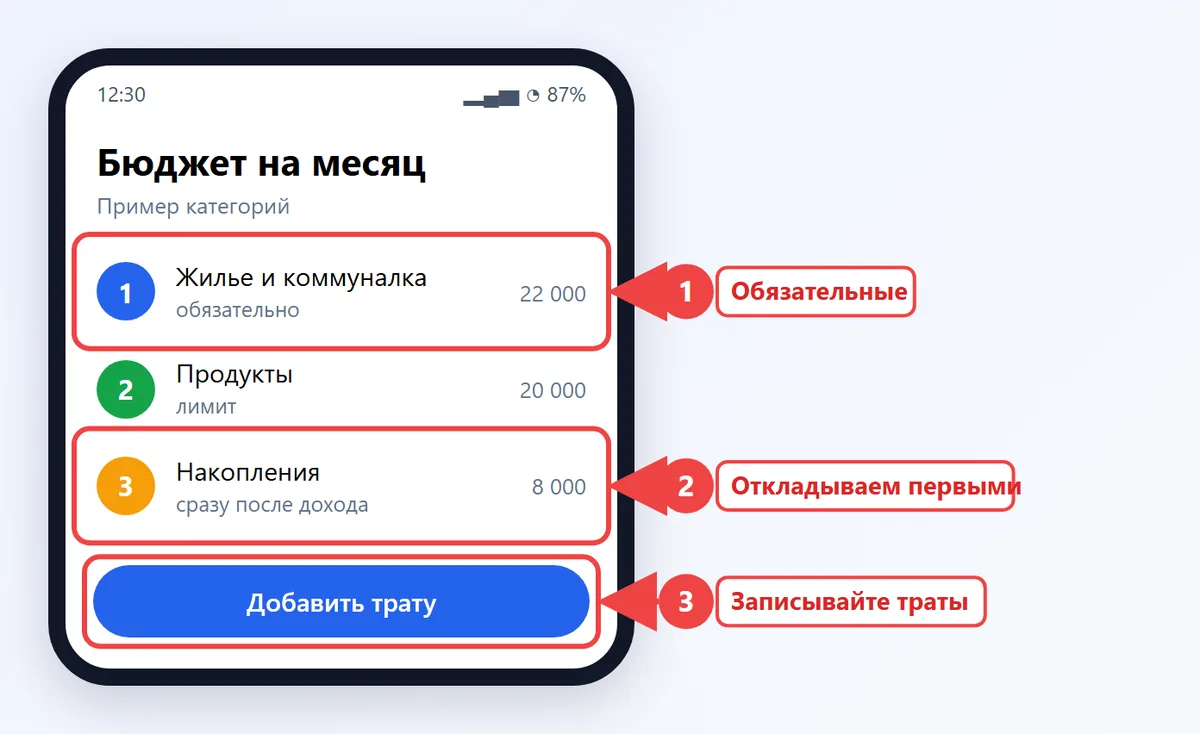
Сначала откладываем
В день зарплаты вы сразу переводите накопления на отдельный счет, а остаток тратите свободно. Для семей, которые "до конца месяца не доживают", это простой способ начать копить.
Для совместной жизни договоритесь, как вести общие траты: в одном котле, раздельно или смешанно. Раздельный семейный бюджет, когда каждый платит свою часть, а остальное остается в личном распоряжении, подходит парам, в которых доходы очень разные или есть дети от прошлых браков. Главное, чтобы правила были понятны обоим.
Подушка безопасности и накопления
Финансовая подушка - запас денег на случай потери работы, болезни или срочного ремонта. Обычно ее считают от обязательных расходов: хватило бы на три-шесть месяцев жизни. Для семьи с одним кормильцем или нестабильным доходом лучше стремиться к шести.
Хранить подушку удобно на накопительном счете или вкладе, откуда можно взять деньги без потерь. Вклады в банках застрахованы государством на сумму до 1,4 млн рублей на человека в одном банке, подробности на сайте Агентства по страхованию вкладов. Не вкладывайте подушку в то, что может резко упасть в цене.
Накопления на цели (ремонт, отпуск, обучение детей) ведите отдельно от подушки, с названием и сроком. Так вы не залезете в резерв на ближайшую поездку.
Татьяна и Игорь жили на 85 тысяч рублей в месяц и каждый месяц "не доходили" до зарплаты. Записав расходы два месяца, они увидели, что на кафе и доставку уходит почти 14 тысяч. Установив лимит в шесть тысяч, они начали откладывать по 5 тысяч, и через год у них была подушка на месяц жизни.
Кредиты и долги в бюджете
Платежи по кредитам лучше не превышать трети дохода: при большей нагрузке любое непредвиденное событие приводит к просрочкам. Перед новым кредитом посчитайте, как он изменит ваш план, и не берите деньги на текущие траты.
Если долгов несколько, составьте список с ставками и остатками. Сначала гасите самые дорогие, например микрозаймы и кредитные карты, остальное платите по графику. Если платить нечем, не прячьтесь: обращайтесь в банк за реструктуризацией, пока нет просрочки.
О долгах между родственниками мы писали отдельно в статье про деньги в долг родным: там разобрано, как оформить расписку и как отказать без обид.
Общие деньги в паре и в семье с детьми
Если один из супругов не работает (в декрете, на пенсии, ухаживает за родителем), уточните правила заранее. Закон признает совместно нажитое имущество общим, но каждодневные траты зависят от договоренностей. Человек без своего дохода должен иметь свободную сумму "на себя", без отчета.
- Установите крупный порог, после которого покупку обсуждают вдвоем, например от 5 или 10 тысяч рублей.
- Раз в месяц проводите короткую встречу по деньгам: 20-30 минут, без обвинений.
- Детям школьного возраста выдавайте небольшую сумму на карманные расходы: так они учатся планировать.
- Пожилым родителям помогайте по плану, а не "по требованию": заложите в бюджет постоянную статью.
О том, как строить финансовые отношения между взрослыми детьми и родителями, читайте в статье про взрослых детей и пожилых родителей. Если речь идет о разводе и разделе накопленного, посмотрите статью про раздел имущества при разводе.
Частые ошибки при ведении бюджета
- Записывают только крупные траты. Мелочи по 200-300 рублей в день складываются в тысячи за месяц.
- Закладывают слишком жесткие лимиты. Через две недели план рушится, и человек бросает учет.
- Не учитывают нерегулярные платежи, и они "съедают" накопления.
- Ведут бюджет в одиночку, а второй супруг о нем не знает.
- Не пересматривают план при изменении дохода или после рождения ребенка.
Ошибки - часть процесса. Первые два-три месяца уйдут на привыкание, потом учет занимает 10-15 минут в неделю. Если хотите увидеть, как у других людей это выглядит в жизни, заглянув в раздел "Семейные вопросы" и в рассказы о родственниках.
Частые вопросы
С чего начать семейный бюджет?
С записи реальных доходов и расходов за два-три месяца. Для этого подойдут выписки по картам, чеки и тетрадь. Потом разнесите траты по категориям и поставьте лимиты на следующий месяц.
Сколько нужно откладывать от дохода?
Ориентир - около 10-20% дохода, но при малом доходе начните с 5%. Важнее регулярность, чем размер. Откладывайте сразу после поступления денег, а не то, что останется.
Что такое финансовая подушка и сколько в ней должно быть?
Это запас денег на случай потери работы, болезни или срочных трат. Обычно считают от трех до шести месячных обязательных расходов семьи. Для нестабильного дохода лучше шесть месяцев.
Как вести бюджет, если доход нерегулярный?
Считайте средний доход за год и планируйте расходы исходя из худшего месяца. В хорошие месяцы пополняйте резерв, чтобы покрывать пустые.
Лучше общий или раздельный бюджет у супругов?
Универсального ответа нет. Общий бюджет проще для семей с похожим доходом и детьми, раздельный или смешанный подходит, когда доходы сильно разные. Главное, чтобы правила были понятны обоим и у каждого была сумма на личные нужды.
Какие приложения и таблицы подходят для учета?
Подойдут обычная таблица, мобильные приложения учета расходов или наш планировщик. Выбирайте то, чем реально будете пользоваться каждую неделю.